
Muchas comunidades de vecinos se plantean lo mismo: ¿podemos cobrar un recargo a quien se retrasa en pagar las cuotas? La respuesta es sí, pero no de cualquier manera. Una sentencia reciente del Tribunal Supremo acaba de anular un recargo diario por considerarlo desproporcionado, y deja claro dónde está el límite.
Lo más importante en 30 segundos
- La Ley de Propiedad Horizontal permite a la junta aprobar medidas contra la morosidad, como intereses superiores al legal o la privación temporal del uso de algunos servicios.
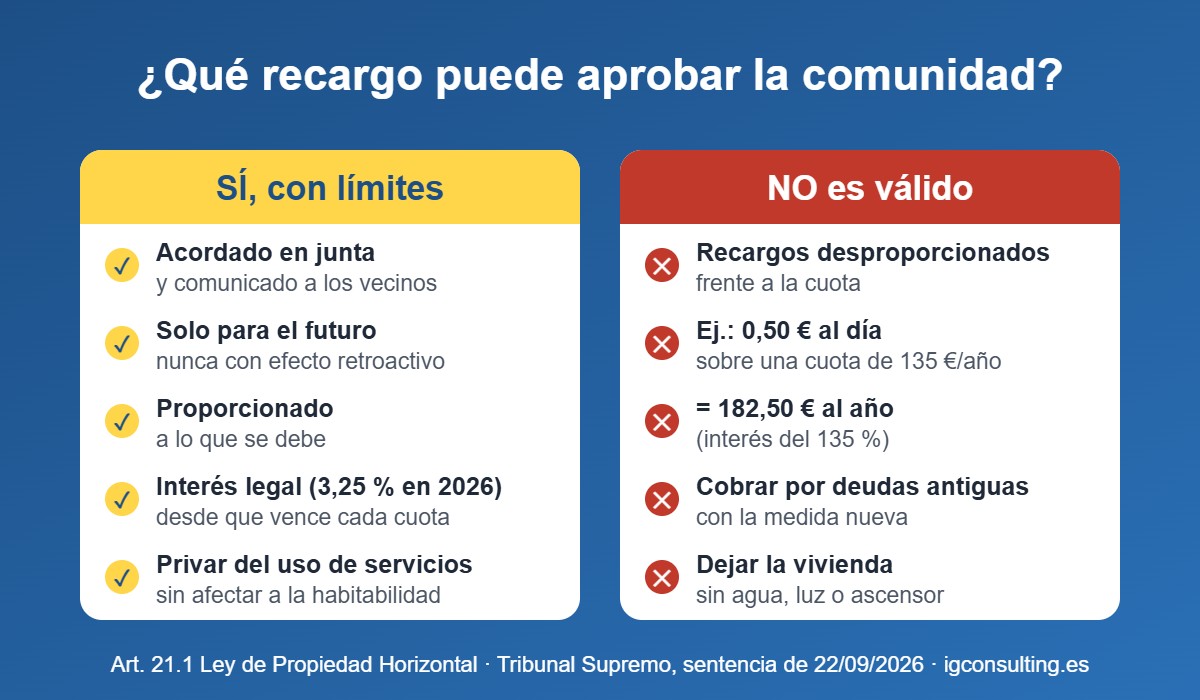
- Esas medidas no pueden ser abusivas ni desproporcionadas, ni afectar a la habitabilidad de la vivienda.
- Nunca son retroactivas: solo se aplican a las deudas que se generen después de aprobarlas.
- El Supremo (sentencia de 22 de septiembre de 2026) anuló un recargo de 0,50 € al día sobre una cuota anual de 135 €: equivalía a un interés de más del 135 %.
- Aunque no haya acuerdo, la deuda con la comunidad genera intereses desde que la cuota vence y no se paga.
Qué dice la ley sobre los recargos a morosos
Desde la reforma de la Ley 10/2022, el artículo 21.1 de la Ley de Propiedad Horizontal reconoce expresamente que la junta de propietarios puede acordar «medidas disuasorias» frente a la morosidad mientras dure el impago. La propia ley pone dos ejemplos: fijar un interés más alto que el interés legal del dinero (que en 2026 es del 3,25 %) o privar temporalmente del uso de servicios o instalaciones comunes.
Esas medidas pueden aprobarse en junta e incluso incorporarse a los estatutos. Pero la ley marca tres límites claros: no pueden ser abusivas o desproporcionadas, no pueden afectar a la habitabilidad del inmueble y no pueden aplicarse con carácter retroactivo.
El caso que ha resuelto el Tribunal Supremo
Una comunidad acordó que cualquier retraso en el pago de las cuotas, ordinarias o extraordinarias, generaría automáticamente un recargo de 50 céntimos por día, sin necesidad de aviso previo y hasta que se pagara la deuda. Tres propietarios impugnaron el acuerdo.
El juzgado dio la razón a la comunidad, pero la Audiencia Provincial anuló el recargo y el Supremo ha confirmado esa decisión. El motivo es sencillo de entender con números: la cuota anual era de 135 euros por plaza de garaje, y el recargo podía llegar a 182,50 euros al año. Es decir, la penalización superaba a la propia deuda.
El tribunal también descartó el argumento de la comunidad de que el recargo era razonable si se comparaba con una deuda de 1.000 euros: con cuotas de 135 euros, acumular esa deuda llevaría más de siete años, y en ese tiempo el recargo ya habría superado los 1.277 euros. Además, recuerda que un acuerdo impuesto por mayoría en junta no se trata como una cláusula pactada en un contrato, sino que puede impugnarse por los cauces del artículo 18 de la ley.
Qué debe hacer tu comunidad si quiere aprobar un recargo
- Incluirlo en el orden del día de la junta y votarlo expresamente.
- Calcularlo en proporción a la cuota: lo prudente es un porcentaje razonable sobre lo adeudado, no una cantidad fija diaria que pueda crecer sin control.
- Dejar claro desde cuándo se aplica: solo a las cuotas que venzan después del acuerdo.
- Si se opta por limitar el uso de instalaciones (piscina, pista, zonas de recreo), no tocar nunca servicios esenciales como el agua, la luz o el ascensor.
- Comunicar el acuerdo a todos los propietarios, también a los ausentes.
Y si ya tenéis un recargo aprobado hace años, conviene revisarlo con esta sentencia en la mano: si resulta desproporcionado respecto a vuestras cuotas, podría no sostenerse si un vecino lo discute en los tribunales.
Si eres el vecino al que se le aplica el recargo
Si crees que el recargo es excesivo, el acuerdo puede impugnarse ante el juzgado. Hay que tener en cuenta los plazos: tres meses desde que se adoptó el acuerdo, o un año si es contrario a la ley o a los estatutos (para quien no asistió a la junta, el plazo cuenta desde que se le comunicó). Y un detalle importante: para impugnar hay que estar al corriente de pago o consignar antes la cantidad debida.
Lo más recomendable, en cualquier caso, es no dejar que la deuda crezca. Pagar lo que corresponde y discutir solo el recargo evita que la comunidad acuda al procedimiento monitorio y que los gastos aumenten.
Este artículo tiene carácter informativo y no sustituye al asesoramiento de un profesional, que debe estudiar cada caso concreto.
¿Necesitas ayuda con la morosidad en tu comunidad?
En I&G Consulting somos abogados y administradores de fincas en Sevilla. Te ayudamos a redactar acuerdos contra la morosidad que sean válidos, a reclamar las cuotas impagadas o a defenderte si te han aplicado un recargo excesivo. Llámanos al 955 119 805, escríbenos a bufete@igconsulting.es o visítanos en C/ Gonzalo Bilbao 23, Sevilla.
Fuentes: Ley 49/1960, de Propiedad Horizontal (BOE, texto consolidado); Noticias Jurídicas: sentencia del Tribunal Supremo de 22 de septiembre de 2026; Banco de España: tipos de interés legal.